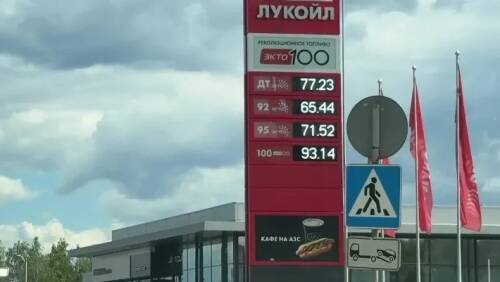
Выступая на пресс-конференции, посвященной проекту Основных направлений единой денежно-кредитной политики на 2027–2029 годы, Алексей Заботкин пояснил, что актуальные расчеты будут представлены в ходе следующего опорного раунда прогнозирования, который запланирован на октябрь.
В настоящее время Центробанк сохраняет прежнюю оценку: ситуация на топливном рынке добавляет к росту потребительских цен в 2026 году около 1,5 процентного пункта. При этом Заботкин уточнил, что речь идет не только о прямом подорожании бензина и дизеля, но и о вторичном эффекте — переносе возросших топливных издержек в цены других товаров и услуг.
Напомним, в июле Банк России уже повышал прогноз по инфляции на 2026 год до 6–7% с ранее ожидавшихся 4,5–5,5%. Как пояснял регулятор, общий вклад прямых и косвенных эффектов от удорожания топлива по итогам года как раз и оценивается в пределах 1,5 п. п.
При этом в базовом сценарии ЦБ рассчитывает на нормализацию ситуации на внутреннем топливном рынке во втором полугодии, что позволит удержать устойчивую инфляцию в диапазоне 4–5% (без учета сезонных и разовых факторов).
Ранее Заботкин называл сложившуюся ситуацию на рынке бензина «временным шоком предложения» и подчеркивал, что Банк России не может игнорировать топливные цены и инфляционные ожидания.
При выверенной денежно-кредитной политике, по его словам, регулятор сможет обеспечить возвращение инфляции к целевому уровню 4% в 2027 году.
Вопрос топливной конъюнктуры находится и в поле зрения правительства. Глава Минэкономразвития Максим Решетников отмечал, что текущая ситуация на топливном рынке является одним из значимых факторов, влияющих на макроэкономический прогноз. Ожидается, что ведомство уточнит свои оценки в ходе подготовки нового трехлетнего прогноза в сентябре.
- Эльвира Набиуллина на Финансовом конгрессе прокомментировала обвал рынка, подорожание бензина и будущее приватизации оператора карт «Мир»
- Глава ЦБ отвергла тезис о «переохлаждении» в ответ на призыв главы Сбербанка снизить ключевую ставку
- ЦБ РФ впервые за 5 лет зафиксировал приток средств из СФР в НПФы, причина оказалась в программе долгосрочных сбережений. Сохранится ли тренд?