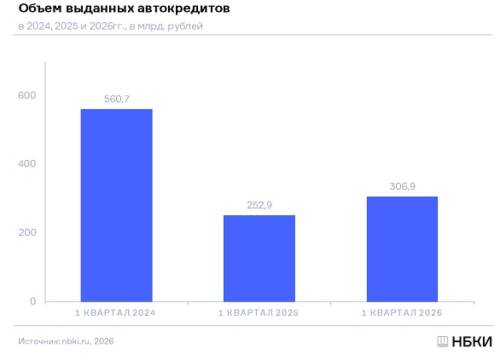
Об этом свидетельствуют данные Национального бюро кредитных историй, полученные от кредитных организаций. По сравнению с началом предыдущего года, когда было оформлено займов на 252,9 млрд рублей, зафиксирован заметный рост. В то же время относительно рекордного первого квартала 2024 года с объемом выдач в 560,7 млрд рублей текущий результат означает падение на 45,3%. Эксперты связывают столь значительное сжатие рынка в последние два года с повышением утилизационного сбора, ростом процентных ставок и ужесточением денежно-кредитной политики регулятора, направленной на охлаждение кредитного сектора.
В региональном разрезе наибольшие суммы выданных автокредитов пришлись на Москву — 33,7 млрд рублей. Далее следуют Московская область с показателем 26,8 млрд и Санкт-Петербург, где жители заняли на покупку машин 18,5 млрд рублей. Замыкают пятерку лидеров Краснодарский край и Республика Татарстан, оформившие кредиты на 15,4 и 14,6 млрд рублей соответственно.
Среди пятнадцати крупнейших регионов по объемам автокредитования наиболее впечатляющую динамику восстановления в первом квартале продемонстрировали столицы. Москва прибавила 41,7% к уровню годичной давности, Санкт-Петербург вырос на 37,4%. Существенно нарастили выдачу также Московская, Ростовская и Свердловская области — на 26,3%, 24,6% и 23,7% соответственно.
Директор по маркетингу НБКИ Алексей Волков отметил, что, несмотря на некоторое оживление в первом квартале 2026 года и рост по сравнению с аналогичным периодом прошлого года, в целом выдача автокредитов продолжает оставаться на довольно низком уровне. По его мнению, это свидетельствует о невысоком спросе на автокредиты прежде всего по причине недавнего повышения утилизационного сбора, высоких процентных ставок и общего роста цен на автомобили. Кроме того, аппетит к риску со стороны банков находится на низком уровне на фоне жесткой денежно-кредитной политики регулятора по охлаждению кредитного рынка. Как подчеркнул эксперт, банки повышают требования к качеству кредитных историй граждан, тем самым снижая риски просрочек в будущем. В этой связи потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения.
- Доля отклоненных заявок на товарные кредиты сократилась второй месяц подряд, но остается высокой
- По данным НБКИ, банки одобрили менее 20% заявок на кредиты в марте 2026 года
- Средний лимит по новым кредиткам в России в феврале снизился на 12,9% в годовом выражении, эксперты связывают это с мерами ЦБ по охлаждению рынка